双线突进 比亚迪登顶全球销冠背后的电池棋局
2023年第四季度,比亚迪纯电车型销量首次超越特斯拉,登顶全球电动汽车销冠。这一里程碑事件不仅标志着中国汽车工业的历史性突破,更揭示了一个更为深层的战略逻辑:比亚迪的野心远不止于整车制造。在销量捷报的背后,一场围绕电池业务的宏大布局正在加速推进——从动力电池自供到电池零配件对外销售,比亚迪正试图将电池从成本的『心脏』转变为利润的『引擎』。
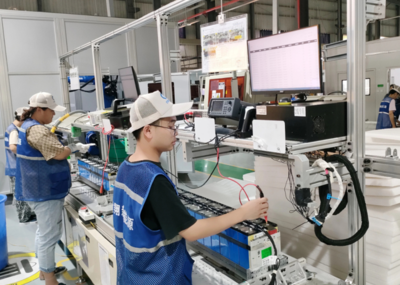
比亚迪的电池布局闭环中,零配件销售是最容易被忽视却至关重要的一环。长期以来,比亚迪的电池业务主要以自供为主,弗迪电池作为其全资子公司,承担了王朝、海洋、腾势等全系车型的动力电池生产。如今,这一格局正在改变。比亚迪开始大规模向外部客户销售电池零配件,包括电池模组、BMS(电池管理系统)、热管理组件以及结构件等。这些零配件不仅供应给其他车企,还进入储能、储能电站及轻型动力市场。譬如,弗迪电池已与小鹏、小米等车企达成供应协议,而其零配件销售则率先在商用车、两轮车及储能集成商中打开局面。
这一战略具有四两拨千斤的效应。零配件销售直接提升了电池业务的盈利能力。相较于整车销售的价格战困局,电池零配件的毛利率更高且客户黏性更强。通过零配件销售,比亚迪得以将电池技术渗透到更多整车平台和场景中,形成技术标准的对外输出。当越来越多车企采用弗迪的电池模组或BMS方案时,比亚迪在电池规格与接口标准上的话语权便随之增强。储能市场的高速增长为电池零配件提供了巨大的增量空间。比亚迪的电池柜、电芯及配套零配件已广泛应用于国内外大型储能项目,成为拉动增长的新极。
挑战也不容忽视。开放零配件销售意味着比亚迪要与宁德时代等头部电池厂商正面竞争,同时在车企客户面前要保持『供应商』的中立形象,避免因整车端的竞争关系引发客户对技术泄露、供应链安全的忧虑。为此,比亚迪在内部将弗迪电池相对独立运营,并通过严格的数据隔离和定制化方案来淡化竞争属性。电池零配件标准化程度较低,不同车企需求差异大,规模效应短期内难以释放。
放长远看,销量登顶只是序章。比亚迪真正的护城河在于垂直整合——从锂矿到电池零配件,再到整车和储能系统,这一全链条能力在全球车企中绝无仅有。当电池成本占到电动车总成本的40%以上,谁掌握了电池零配件的核心技术和产能,谁就掌握了产业的话语权。比亚迪的电池零配件销售大布局,本质上是一场从「产品公司」向「平台公司」的跃迁。能否成功,取决于技术开放与市场竞争的平衡术,也取决于全球客户对其供应链角色与整车厂角色的冷静区隔。可以预见,当比亚迪卖掉足够多特斯拉最忌惮的零部件时,这场清洁能源竞赛又将是新的故事。
如若转载,请注明出处:http://www.pwccare.com/product/40.html
更新时间:2026-11-01 18:04:52